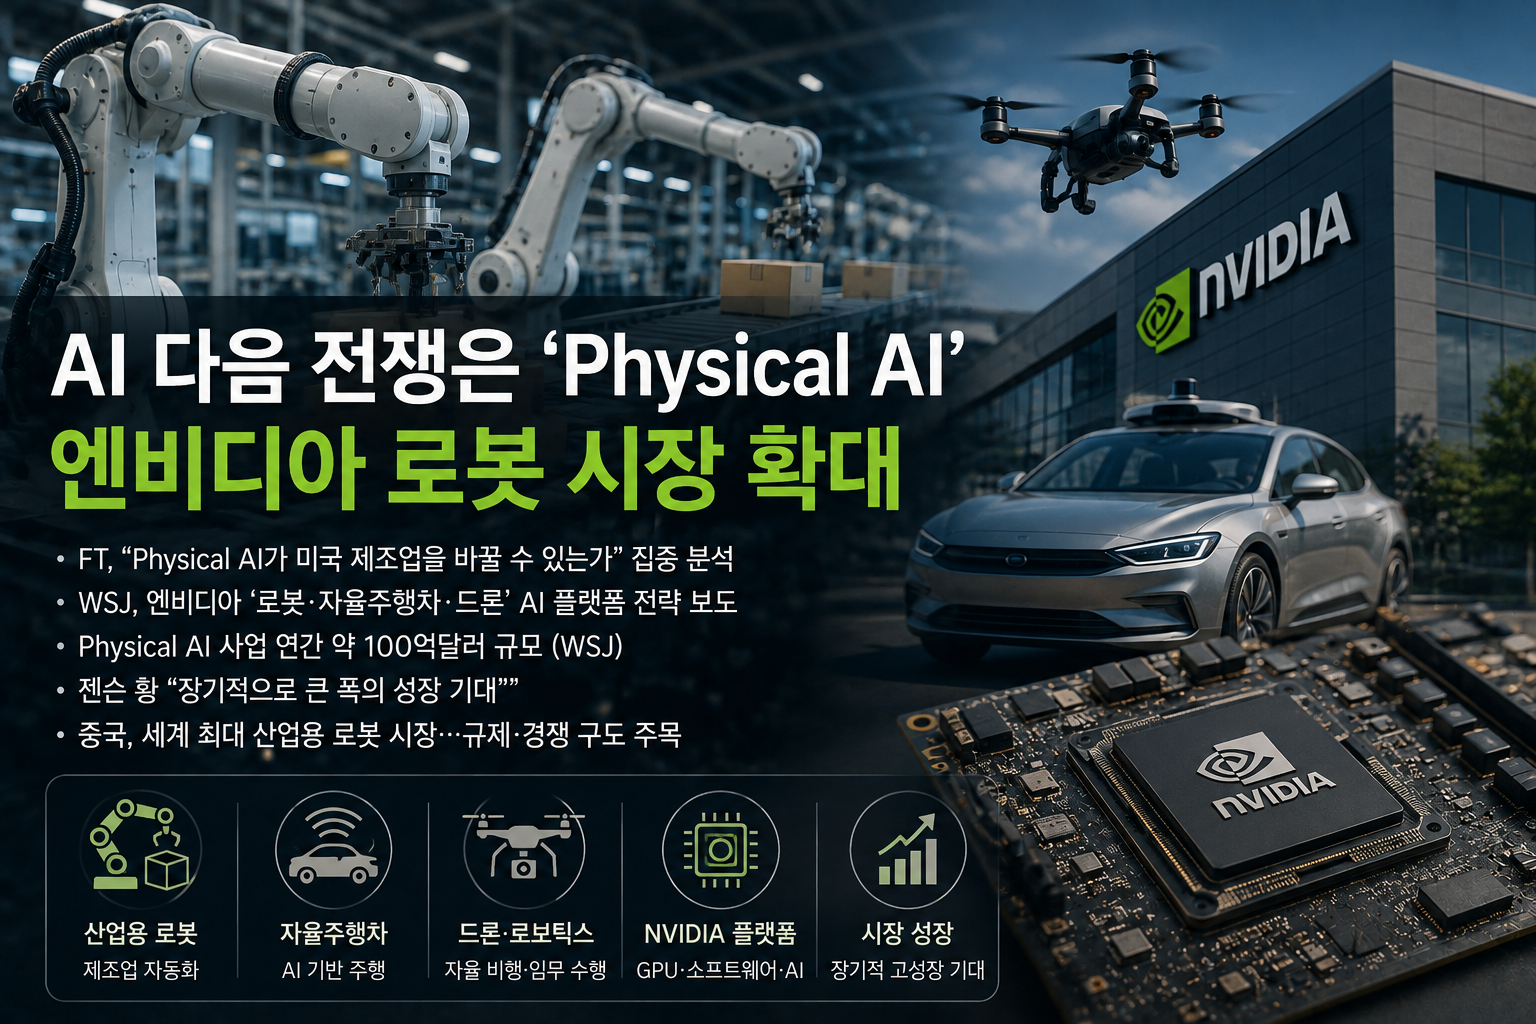
Physical AI가 생성형 AI 다음 단계의 핵심 경쟁축으로 떠오르고 있습니다. Financial Times는 8월 31일 미국 제조업 현장에서 로봇과 AI 기반 자동화가 생산성·인력부족·국가 제조역량을 어떻게 바꿀 수 있는지 집중 분석했고, Wall Street Journal은 엔비디아가 챗봇과 데이터센터를 넘어 로봇·자율주행차·드론을 움직이는 AI 플랫폼으로 사업영역을 넓히고 있다고 보도했습니다.
WSJ에 따르면 엔비디아의 Physical AI 관련 사업은 이미 연간 약 100억달러 규모로 성장했습니다. 이는 엔비디아 전체 매출 약 3,030억달러와 비교하면 아직 작은 비중이지만, 젠슨 황 CEO는 장기적으로 이 사업이 10년 안에 약 10배 성장할 수 있다고 기대하고 있습니다. 중요한 점은 엔비디아가 단순히 로봇용 칩을 파는 것이 아니라 학습·시뮬레이션·추론·실제 기기 배치까지 하나의 플랫폼으로 묶으려 한다는 것입니다.
이 시장의 핵심 변수는 중국입니다. 국제로봇연맹(IFR)에 따르면 중국은 2024년 전 세계 신규 산업용 로봇 설치의 54%를 차지했고, 연간 설치 대수는 약 29만5,000대였습니다. 가동 중인 산업용 로봇은 200만대를 넘어 세계 최대입니다. 미국의 첨단 AI 반도체 수출규제가 이어지는 상황에서 엔비디아가 세계 최대 로봇 시장인 중국과 어떤 방식으로 관계를 유지할지가 Physical AI의 성장속도를 좌우할 수 있습니다.
Physical AI란 무엇인가
Physical AI는 텍스트나 이미지 안에서만 작동하는 AI가 아니라 현실 세계를 보고, 판단하고, 직접 행동하는 인공지능을 뜻합니다. 로봇팔, 휴머노이드, 자율주행차, 드론, 물류로봇, 의료로봇 등이 대표적인 적용 대상입니다.
엔비디아는 이를 ‘감지하고(perceive), 추론하고(reason), 행동하는(act) 기계’로 설명합니다. 기존 산업용 로봇이 미리 정해진 동작을 반복하는 데 강했다면 Physical AI는 카메라·센서·언어명령·환경변화를 실시간으로 이해해 작업을 바꾸는 것이 목표입니다.
엔비디아 Physical AI 사업, 이미 연 100억달러
WSJ는 엔비디아의 Physical AI 관련 사업이 연간 약 100억달러의 매출을 내고 있다고 전했습니다. 여기에는 자동차, 로봇, 엣지 컴퓨팅 등 현실 세계의 기기를 구동하는 AI 사업이 폭넓게 포함됩니다. 따라서 ‘휴머노이드 로봇 매출만 100억달러’라고 이해하면 안 됩니다.
젠슨 황은 장기적으로 이 시장이 크게 확대될 것으로 보고 있습니다. 엔비디아가 데이터센터에서 성공한 전략을 로봇 시장에도 적용하고 있기 때문입니다. 칩만 판매하는 것이 아니라 개발자가 엔비디아 생태계 안에서 훈련·시뮬레이션·배포를 모두 해결하도록 만드는 방식입니다.
GR00T·Cosmos·Isaac·Jetson Thor, 엔비디아의 ‘로봇 스택’
엔비디아의 Physical AI 전략은 여러 층으로 구성됩니다. Isaac GR00T는 휴머노이드 로봇용 범용 모델과 개발 플랫폼이고, Cosmos는 실제 세계를 이해하고 시뮬레이션하는 월드 모델입니다. Omniverse와 Isaac Sim은 로봇을 실제 공장에 투입하기 전에 디지털 환경에서 학습·검증하는 데 쓰입니다.
실제 기기에는 Jetson Thor 같은 엣지 AI 컴퓨팅 플랫폼이 들어갑니다. 엔비디아는 훈련용 데이터센터 GPU, 시뮬레이션 소프트웨어, 로봇 두뇌 모델, 실제 로봇용 컴퓨터를 하나로 연결해 개발자 락인 효과를 만들려 합니다.
FT가 주목한 미국 제조업의 변화
FT는 Physical AI가 미국 제조업의 생산성을 높이고 만성적인 숙련인력 부족을 완화할 수 있다는 점에 주목했습니다. 미국 공장에서는 기존 자동화 장비에 AI를 결합해 품질검사, 조립, 물류, 설비운영을 더 유연하게 바꾸려는 시도가 늘고 있습니다.
특히 중소 제조기업은 대규모 자동화 설비를 새로 깔기 어렵기 때문에, 소프트웨어 중심의 AI 로봇이 비용을 낮출 수 있다는 기대가 있습니다. 다만 FT는 현재 기술이 모든 작업을 대체할 정도로 성숙한 것은 아니며, 숙련공 부족·안전성·초기 투자비·교육 문제를 해결해야 한다고 지적했습니다.
중국은 왜 Physical AI의 최대 격전지인가
IFR에 따르면 중국은 2024년 전 세계 신규 산업용 로봇 설치의 54%를 차지했습니다. 약 29만5,000대가 새로 설치됐고, 가동 중인 산업용 로봇은 200만대를 넘었습니다. 중국은 단순한 로봇 생산국이 아니라 세계 최대의 실제 사용시장입니다.
중국 정부도 2026~2030년 15차 5개년 계획에서 AI 기반 로봇을 국가 산업전략의 핵심에 배치했습니다. IFR는 중국이 이미 글로벌 산업용 로봇 설치의 절반 이상을 차지하고 있으며, 향후에도 로봇 시장 성장의 중심으로 남을 것으로 전망합니다.
하지만 중국 휴머노이드는 아직 ‘공장 노동자’가 아니다
중국 로봇 시장의 규모가 크다고 해서 휴머노이드가 이미 대량으로 공장에서 일하고 있는 것은 아닙니다. Reuters는 최근 중국 휴머노이드 업체들이 춤이나 격투 같은 시연에서는 빠르게 발전했지만, 실제 공장작업에 필요한 정밀성·신뢰성·적응성은 아직 부족하다고 분석했습니다.
중국에는 150개가 넘는 휴머노이드 관련 기업이 경쟁하고 있지만, 실제 수요가 충분히 검증되지 않은 상태에서 공급과 투자가 빠르게 늘고 있다는 지적도 나옵니다. Unitree 상장 후 주가가 크게 출렁인 것도 로봇 산업의 장기 성장성과 단기 투자과열을 구분해야 한다는 사례입니다.
미중 AI 반도체 규제가 로봇 시장과 연결되는 이유
Physical AI는 단순 모터산업이 아니라 고성능 AI 반도체와 소프트웨어 산업입니다. 로봇이 카메라와 센서 정보를 실시간으로 처리하고 복잡한 행동을 결정하려면 강력한 추론용 칩이 필요합니다.
미국의 첨단 AI 칩 대중국 수출규제는 이런 이유로 로봇 산업에도 직접 연결됩니다. Reuters는 2026년에도 첨단 Nvidia AI 서버와 칩의 중국 이전을 둘러싼 규제가 계속되고 있다고 보도했습니다. 엔비디아는 중국을 향후 실적 전망에서 제외할 정도로 규제 불확실성을 크게 보고 있습니다.
엔비디아 입장에서는 세계 최대 로봇 시장을 포기하기 어렵지만, 최고급 AI 칩을 자유롭게 공급하기도 어렵습니다. 중국 기업들은 동시에 자체 칩·로봇 운영체제·AI 모델 개발을 강화하고 있어 장기적으로 엔비디아의 생태계 지배력에 도전할 가능성이 있습니다.
로봇에서도 CUDA 전략이 통할까
엔비디아가 데이터센터에서 강해진 이유는 GPU 성능만이 아니라 CUDA라는 개발 생태계를 장악했기 때문입니다. Physical AI에서도 같은 전략을 반복하고 있습니다. 개발자가 GR00T, Cosmos, Isaac, Omniverse, Jetson을 한 번 채택하면 다른 플랫폼으로 옮기기 어렵게 만드는 구조입니다.
WSJ는 엔비디아가 Intel, Qualcomm, 중국 반도체·로봇기업과 경쟁하면서도 하드웨어와 소프트웨어를 동시에 제공하는 강점을 갖고 있다고 평가했습니다. 엔비디아가 Physical AI 시장에서도 ‘로봇 운영체제에 가까운 위치’를 차지할 수 있는지가 향후 10년의 핵심입니다.
자율주행도 Physical AI의 일부다
엔비디아는 Physical AI를 휴머노이드에만 한정하지 않습니다. 자율주행차와 로보택시도 현실을 인식하고 판단한 뒤 실제 기계를 움직인다는 점에서 같은 범주에 들어갑니다.
엔비디아는 2026년 Alpamayo 2 Super를 공개하면서 레벨4 자율주행 개발을 위한 추론형 VLA 모델, 강화학습 프레임워크, 시뮬레이션용 Cosmos 계열 기술을 확장했습니다. BYD, Geely, Hyundai, Nissan 등 다양한 자동차 회사와의 협업도 확대하고 있습니다.
한국 산업에는 어떤 기회가 있나
한국은 세계 4위 규모의 산업용 로봇 시장이면서 반도체·자동차·배터리·조선·전자 제조기반을 동시에 갖고 있습니다. IFR에 따르면 한국은 2024년 약 3만600대의 산업용 로봇을 신규 설치했습니다.
Physical AI가 확산되면 한국에서는 로봇 완제품뿐 아니라 HBM·메모리·센서·카메라·모터·감속기·배터리·전력반도체·통신부품·공장 자동화 소프트웨어까지 수혜 영역이 넓어질 수 있습니다. 삼성전자·SK하이닉스에는 AI 데이터센터 이후 새로운 엣지 AI 수요가 될 가능성도 있습니다.
AI 반도체와 HBM 수요 흐름은 엔비디아 실적·HBM 관련 분석에서 더 자세히 확인할 수 있습니다.
Physical AI 투자자가 확인할 8가지
- 엔비디아 Physical AI 매출: 연 100억달러 규모가 실제로 얼마나 빠르게 성장하는지
- 로봇 상용화: 시연이 아니라 공장·물류센터에서 반복적인 유료 사용이 늘어나는지
- Jetson·Thor 채택: 실제 로봇 제조사들이 엔비디아 엣지 컴퓨팅을 얼마나 채택하는지
- GR00T·Cosmos 생태계: 개발자 표준으로 자리잡는지
- 중국 시장: 세계 최대 로봇 시장에서 엔비디아 플랫폼 점유율을 유지하는지
- 미중 규제: 첨단 AI 칩 수출제한이 로봇용 컴퓨팅까지 확대되는지
- 중국 자체 기술: 현지 칩·모델·로봇 운영체제가 엔비디아를 대체하는 속도
- 한국 공급망: HBM·센서·모터·감속기·전력반도체 등 국내 기업의 수주가 실제로 늘어나는지
결론: 생성형 AI 다음 시장은 ‘컴퓨터가 현실을 움직이는 단계’
Physical AI는 단순한 휴머노이드 테마가 아닙니다. 생성형 AI가 언어와 이미지를 이해하는 단계였다면 Physical AI는 AI가 실제 공장·도로·창고·병원에서 움직이는 단계입니다. 엔비디아는 이 전환을 새로운 컴퓨팅 플랫폼 시장으로 보고 있습니다.
연간 약 100억달러 규모의 관련 사업이 10년 안에 크게 확대될 것이라는 젠슨 황의 전망이 현실화된다면 엔비디아의 성장축은 데이터센터 GPU에서 로봇·자동차·엣지 AI로 넓어질 수 있습니다. 반대로 실제 상용화가 늦어지거나 중국의 자체 기술과 미국 규제가 동시에 강화되면 기대만큼 빠르게 성장하지 못할 가능성도 있습니다.
결국 다음 AI 경쟁의 핵심 질문은 ‘누가 더 좋은 챗봇을 만드는가’에서 ‘누가 현실 세계를 가장 안전하고 저렴하게 움직이는 AI 플랫폼을 장악하는가’로 이동하고 있습니다.
FAQ
Physical AI란 무엇인가요?
현실 세계를 센서로 인식하고 판단한 뒤 로봇·자동차·드론 같은 기계를 실제로 움직이는 인공지능을 뜻합니다.
엔비디아 Physical AI 매출이 정말 100억달러인가요?
WSJ는 엔비디아의 Physical AI 관련 사업이 이미 연간 약 100억달러 규모라고 보도했습니다. 다만 이 숫자는 휴머노이드 로봇만이 아니라 자동차·로봇·엣지 AI 관련 사업을 폭넓게 포함합니다.
중국이 왜 중요하나요?
IFR 기준 중국은 전 세계 산업용 로봇 신규 설치의 54%를 차지하는 세계 최대 시장입니다. 동시에 미국의 AI 반도체 수출규제 대상이어서 엔비디아에는 기회와 위험이 동시에 존재합니다.
참고자료 및 출처
- Financial Times — The rise of physical AI: can robots save US manufacturing?
- The Wall Street Journal — Nvidia Wants to Run the World’s Robots. China Is an Eager Customer.
- NVIDIA — Global Robotics Leaders Take Physical AI to the Real World
- NVIDIA — Halos for Robotics
- NVIDIA — Humanoid Robots and Isaac GR00T
- International Federation of Robotics — World Robotics 2025
- IFR — China Makes AI-powered Robots Core of National Strategy
- Reuters — China’s humanoid robots aren’t smart enough to take your job yet
- Reuters — Nvidia forecasts strong growth as AI spending boom continues
※ 본 글은 2026년 8월 31일까지 확인 가능한 Financial Times, Wall Street Journal, NVIDIA, IFR, Reuters 자료를 교차검증해 작성했습니다. Physical AI 시장은 초기 단계이며 매출 정의·시장규모·상용화 속도는 기업별로 다를 수 있습니다. 본 글은 투자 권유가 아닙니다.